Quelles précautions prendre avant de signer ?
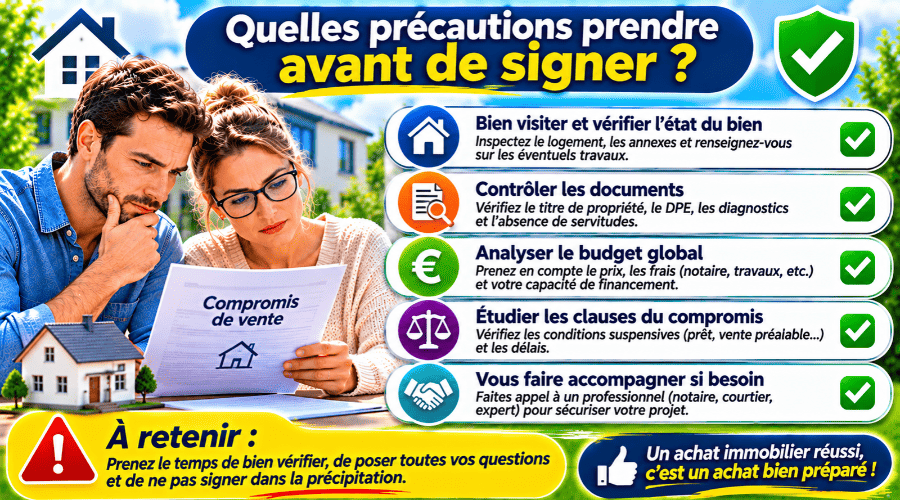
Avant toute signature, il est indispensable de prendre le temps d’examiner attentivement l’ensemble des documents relatifs au bien immobilier. Vérifiez notamment les diagnostics techniques, le règlement de copropriété lorsqu’il existe, les éventuels travaux votés, les charges, la taxe foncière ainsi que les différentes servitudes pouvant concerner le logement.
Il est également recommandé de visiter plusieurs fois le bien à différents moments de la journée afin d’apprécier son environnement, son exposition, les nuisances éventuelles et l’état général des équipements. En cas de doute, n’hésitez pas à demander des informations complémentaires au vendeur ou au notaire avant de vous engager.
L’achat d’une maison ou d’un appartement représente un investissement financier important. Certaines vérifications permettent d’éviter les mauvaises surprises après la signature et de mieux connaître le logement avant de devenir propriétaire.
Que vous achetiez un bien immobilier par l’intermédiaire d’une agence ou directement auprès d’un particulier, voici les principales précautions à prendre avant de signer un compromis ou une promesse de vente.
1. Examiner attentivement les documents relatifs au bien immobilier
La première précaution consiste à réunir et à examiner les documents concernant le logement que vous souhaitez acheter.
Ces documents permettent de vérifier les informations communiquées par le vendeur et de mieux connaître la situation administrative et juridique du bien.
Il est notamment conseillé de consulter :
Le titre de propriété du vendeur.
Les diagnostics immobiliers obligatoires.
Le dernier avis de taxe foncière.
Les documents relatifs aux travaux réalisés.
Les éventuels permis de construire et déclarations préalables.
Les documents concernant les servitudes éventuelles.
Les informations relatives à la copropriété pour un appartement.
Il est important de vérifier que les informations figurant sur les documents correspondent bien au logement visité, notamment concernant son adresse, sa superficie et ses caractéristiques.
En cas d’information manquante ou d’incohérence, il est préférable de demander des explications avant de signer un engagement.
2. Vérifier les diagnostics immobiliers et le DPE
Les diagnostics immobiliers permettent à l’acquéreur de connaître certains éléments importants concernant l’état et les caractéristiques du logement.
Avant la signature du compromis de vente, il est donc indispensable de consulter le dossier de diagnostic technique (DDT) et de vérifier que les documents nécessaires sont bien présents.
Selon l’ancienneté du logement, ses installations et sa localisation, plusieurs diagnostics peuvent être obligatoires :
Le DPE : il renseigne sur les performances énergétiques et les émissions de gaz à effet de serre.
Le diagnostic amiante : il concerne certains bâtiments construits avant juillet 1997.
Le diagnostic plomb : il concerne les logements construits avant janvier 1949.
Le diagnostic électrique : il concerne les installations intérieures de plus de 15 ans.
Le diagnostic gaz : il concerne également les installations de plus de 15 ans.
L’état des risques et pollutions (ERP) : il informe sur les risques auxquels le logement peut être exposé.
Le diagnostic termites : il peut être obligatoire dans les secteurs concernés.
Le diagnostic assainissement : il concerne notamment les installations individuelles.
Il faut également vérifier les dates de réalisation et la durée de validité des diagnostics.
Une attention particulière doit être portée au DPE, car un logement présentant de mauvaises performances énergétiques peut nécessiter des travaux d’isolation ou de remplacement du système de chauffage.
Les résultats des diagnostics doivent être lus attentivement afin d’identifier les éventuelles anomalies et les dépenses supplémentaires qui pourraient être nécessaires après l’achat.
3. Vérifier les charges et les documents de copropriété
Lorsque vous envisagez d’acheter un appartement dans une copropriété, il est important de ne pas se limiter à la visite du logement.
L’état général de l’immeuble, son entretien et sa situation financière peuvent avoir une influence importante sur votre futur budget.
Il est conseillé de demander les documents relatifs à la copropriété et de prendre connaissance des informations suivantes :
Le règlement de copropriété.
Le montant des charges courantes.
Les procès-verbaux des assemblées générales des trois dernières années.
Les éventuels travaux votés ou envisagés.
Le carnet d’entretien de l’immeuble.
Les éventuelles procédures en cours.
La situation financière de la copropriété.
Les informations relatives au fonds de travaux lorsqu’il existe.
Les procès-verbaux des assemblées générales sont particulièrement intéressants puisqu’ils permettent de connaître les décisions prises par les copropriétaires et les éventuelles dépenses à venir.
Il est également recommandé de vérifier l’état des parties communes, notamment la toiture, la façade, les escaliers, les ascenseurs et les espaces extérieurs.
Ces vérifications permettent d’anticiper certaines dépenses qui pourraient s’ajouter aux charges habituelles après l’acquisition.
4. Examiner les éventuels travaux et les autorisations administratives
Avant d’acheter un logement, il est important de vérifier si des travaux importants ont été réalisés et si ceux-ci ont été effectués dans les conditions nécessaires.
Pour une maison, certaines modifications peuvent nécessiter des autorisations administratives, notamment lorsqu’elles concernent une extension, une véranda, une surélévation ou une modification de façade.
Il peut être intéressant de demander au vendeur les factures des travaux, les autorisations d’urbanisme et les documents disponibles concernant les rénovations effectuées.
L’acheteur doit également s’intéresser aux travaux qui pourraient être nécessaires après son installation.
Par exemple, une toiture ancienne, une installation électrique à rénover, des problèmes d’humidité ou une mauvaise isolation peuvent représenter des dépenses importantes.
Il est conseillé de demander plusieurs devis auprès de professionnels du bâtiment lorsque des travaux importants sont envisagés.
Cela permet de mieux évaluer le budget global de l’acquisition et, éventuellement, de disposer d’arguments pour négocier le prix du logement.
5. Visiter le logement plusieurs fois avant de s’engager
Une seule visite ne permet pas toujours de se faire une idée précise de l’état général d’une maison ou d’un appartement.
Il est donc recommandé d’organiser plusieurs visites, si possible à différents moments de la journée.
Cette démarche permet notamment d’observer la luminosité naturelle, l’exposition, le niveau sonore et l’environnement immédiat du logement.
Lors des visites, il est conseillé de vérifier plusieurs éléments :
L’état des murs, des plafonds et des sols.
La présence éventuelle de traces d’humidité.
Le fonctionnement des fenêtres et des volets.
L’état général de la toiture lorsque cela est accessible.
Le fonctionnement du chauffage et de la ventilation.
La pression de l’eau et l’état des installations sanitaires.
La luminosité des différentes pièces.
Les éventuelles nuisances sonores.
Pour une maison, il est également intéressant d’examiner le jardin, les clôtures, les accès, les dépendances et les équipements extérieurs.
Pour un appartement, il faut également prendre le temps d’observer les parties communes et les éventuelles nuisances provenant des logements voisins.
Ces visites complémentaires permettent de mieux connaître le bien et de prendre une décision plus réfléchie.
6. Étudier l’environnement, le quartier et les éventuelles nuisances
L’emplacement constitue un critère essentiel dans un achat immobilier. Un logement peut parfaitement correspondre à vos attentes, mais son environnement peut présenter certaines contraintes qu’il est préférable d’identifier avant de signer.
Il est conseillé de visiter le quartier à différents moments de la journée et, si possible, pendant la semaine et le week-end.
Cela permet notamment de mieux apprécier :
Le niveau de circulation automobile.
Les nuisances sonores éventuelles.
La proximité des commerces et des services.
L’accès aux transports en commun.
La présence d’écoles et d’établissements publics.
Les possibilités de stationnement.
La proximité des espaces verts.
Les éventuelles activités commerciales ou industrielles.
Il peut également être utile de consulter les informations relatives aux risques naturels et technologiques concernant le secteur.
Un quartier calme en journée peut par exemple présenter davantage de circulation aux heures de pointe ou des nuisances particulières le soir.
Prendre le temps d’observer l’environnement permet donc de vérifier que le logement correspond réellement à votre mode de vie et à vos attentes.
7. Vérifier les servitudes, les limites de propriété et les règles d’urbanisme
Pour l’achat d’une maison ou d’un terrain, certaines vérifications supplémentaires sont importantes.
Il faut notamment s’intéresser aux éventuelles servitudes pouvant concerner la propriété. Une servitude peut par exemple permettre à un voisin de bénéficier d’un droit de passage sur une partie du terrain.
D’autres contraintes peuvent concerner les réseaux, les canalisations, les accès ou certaines restrictions liées à l’urbanisme.
Il est donc conseillé de consulter le titre de propriété et les documents administratifs afin de connaître les éventuelles obligations attachées au bien.
L’acheteur peut également se renseigner auprès de la mairie sur les règles d’urbanisme applicables à la parcelle, notamment le plan local d’urbanisme (PLU).
Ces informations sont particulièrement importantes si vous envisagez de construire une extension, d’installer une piscine, de modifier une façade ou de réaliser d’autres aménagements.
Pour un terrain, il peut également être utile de demander les documents relatifs au bornage afin de connaître précisément les limites de propriété.
Ces précautions permettent de mieux comprendre les possibilités d’utilisation du bien et d’éviter certaines difficultés après l’achat.
8. Vérifier la taxe foncière et les dépenses liées au logement
Avant de signer, il est important de connaître les dépenses régulières qui seront à la charge du futur propriétaire.
La taxe foncière représente notamment une dépense annuelle qu’il faut intégrer dans son budget immobilier.
Il est donc conseillé de demander au vendeur son dernier avis de taxe foncière afin de connaître le montant actuel de cet impôt.
Pour un appartement, il faut également examiner le montant des charges de copropriété et les éventuelles dépenses supplémentaires liées à l’entretien de l’immeuble.
D’autres frais peuvent être à prévoir selon le type de logement :
Les dépenses de chauffage.
Les factures d’électricité et d’eau.
Les contrats d’entretien des équipements.
Les charges de copropriété.
Les travaux d’entretien réguliers.
Les éventuelles dépenses liées à l’assainissement.
Ces informations permettent de mieux évaluer le coût réel du logement au-delà de son prix d’achat.
Il est préférable d’avoir une vision globale de ces dépenses avant de s’engager afin de vérifier que le bien correspond réellement à son budget.
9. Lire attentivement les clauses du compromis de vente
Le compromis de vente constitue un engagement important entre le vendeur et l’acquéreur. Il est donc indispensable de prendre le temps de lire toutes les clauses avant de le signer.
Ce document doit notamment préciser le prix de vente, les caractéristiques du logement, les modalités de paiement et les conditions particulières de la transaction.
Une attention particulière doit être portée aux conditions suspensives, notamment celle concernant l’obtention du crédit immobilier lorsque l’achat est financé par un prêt.
Il faut également vérifier les délais prévus pour réaliser les différentes démarches et les conséquences éventuelles si l’une des conditions n’est pas remplie.
Parmi les éléments à examiner :
L’identité des parties.
La désignation précise du bien.
Le prix de vente.
Les conditions de financement.
Les éventuelles servitudes.
Les diagnostics annexés.
Les documents relatifs à la copropriété.
La date prévisionnelle de signature définitive.
Les éventuelles conditions particulières de vente.
L’acheteur non professionnel d’un logement bénéficie généralement d’un délai légal de rétractation de 10 jours après la notification du compromis ou de la promesse de vente.
Il reste néanmoins préférable de poser toutes les questions nécessaires avant la signature plutôt que de découvrir une difficulté après s’être engagé.
10. Demander conseil au notaire en cas de doute
Le notaire joue un rôle essentiel dans la sécurisation juridique d’une transaction immobilière.
Il intervient pour vérifier les documents, contrôler la situation juridique du bien et s’assurer que les différentes formalités nécessaires sont réalisées.
Il peut notamment apporter des précisions concernant le titre de propriété, les servitudes, les hypothèques, les règles d’urbanisme ou les clauses figurant dans le compromis de vente.
Si un document est incomplet, si une information semble incohérente ou si une clause n’est pas suffisamment claire, il est préférable de lui demander des explications avant de signer.
Il est tout à fait possible de solliciter son propre notaire, même lorsque le vendeur dispose déjà du sien. L’intervention de deux notaires ne génère généralement pas de frais supplémentaires pour les parties, les notaires se répartissant les émoluments prévus.
Il ne faut donc pas hésiter à solliciter un professionnel pour obtenir des réponses et éviter de prendre une décision sans comprendre toutes les conséquences de son engagement.
Quelles précautions prendre lors d’un achat immobilier entre particuliers ?
Acheter directement auprès d’un propriétaire permet de communiquer sans intermédiaire et de négocier plus facilement les conditions de la transaction. Cependant, cela ne dispense pas l’acquéreur d’effectuer toutes les vérifications nécessaires.
Il est important de prendre le temps d’examiner les documents administratifs, de vérifier les diagnostics immobiliers et de s’assurer que les informations communiquées correspondent à la réalité du logement.
Les visites doivent également être suffisamment approfondies pour identifier les éventuels défauts, les travaux à prévoir et les particularités de l’environnement.
Enfin, il est conseillé de faire vérifier le dossier par un notaire avant de finaliser son engagement.
Une bonne préparation permet de limiter les risques, de mieux anticiper les dépenses et d’acheter son logement dans des conditions plus sereines.
Vous avez un projet immobilier ? Découvrez Maison Du Particulier !
Maison Du Particulier est une plateforme dédiée à l’immobilier entre particuliers. Achetez, vendez ou louez un bien immobilier sans passer par une agence. Publiez gratuitement votre annonce immobilière, consultez les biens disponibles partout en France et estimez la valeur de votre maison ou appartement.
Profitez d’une plateforme simple et accessible pour concrétiser votre projet immobilier en toute liberté.