Quels frais faut-il prévoir lors d'une vente ou d'un achat immobilier ?
Une transaction immobilière entraîne plusieurs dépenses qu’il est important d’anticiper, que l’on soit vendeur ou acquéreur. Le prix du logement ne représente en effet qu’une partie du budget global. Des frais supplémentaires peuvent s’ajouter avant, pendant et après la signature de la vente.
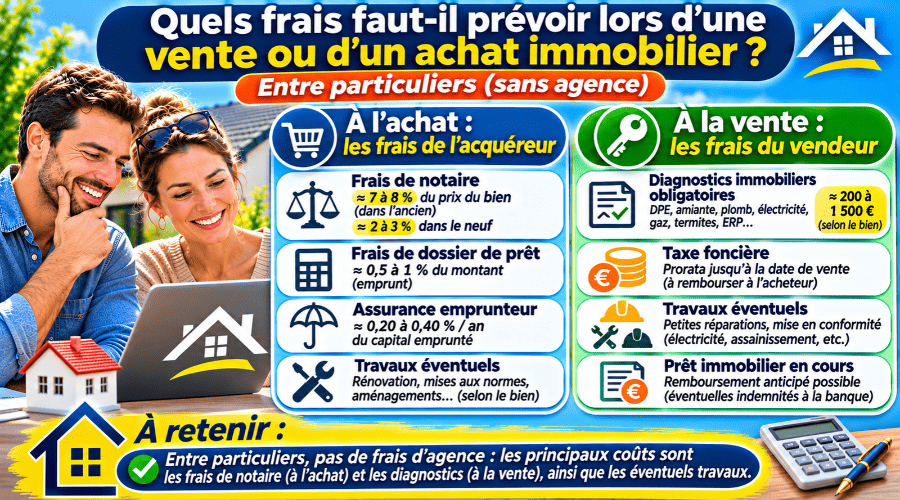
Le vendeur doit principalement prévoir le coût des diagnostics immobiliers obligatoires ainsi que certaines dépenses liées à la préparation de la vente. L’acquéreur, quant à lui, doit généralement régler les frais de notaire, les éventuels frais de dossier bancaire, le coût de son assurance emprunteur ainsi que les garanties demandées par l’établissement prêteur.
Selon la nature du bien immobilier, d’autres dépenses peuvent également être à prévoir, comme des travaux de rénovation, des frais de copropriété, une taxe foncière ou encore des frais liés au déménagement. Il est donc conseillé d’établir un budget complet avant de s’engager dans un projet immobilier.
Que vous souhaitiez vendre une maison, acheter un appartement ou réaliser une transaction entre particuliers, voici les principaux frais à connaître pour préparer votre budget et éviter les mauvaises surprises.
1. Les frais à prévoir pour le vendeur lors d’une vente immobilière
Lorsqu’un propriétaire décide de vendre son logement, plusieurs dépenses peuvent être nécessaires avant même de trouver un acquéreur.
La première concerne généralement les diagnostics immobiliers obligatoires. Le vendeur doit faire réaliser les contrôles nécessaires selon les caractéristiques du logement, notamment le diagnostic de performance énergétique (DPE), l’amiante, le plomb, l’électricité, le gaz ou encore l’état des risques et pollutions selon les situations.
Le coût de ces diagnostics dépend du type de logement, de sa superficie, de son ancienneté et du nombre de contrôles à réaliser.
D’autres dépenses peuvent également être nécessaires pour préparer la vente :
La réalisation des diagnostics immobiliers obligatoires.
Les éventuels frais de documents administratifs complémentaires.
Les petites réparations ou travaux de remise en état.
Les travaux de nettoyage ou de rafraîchissement du logement.
Les frais de préparation et de mise en valeur du bien.
Les éventuels frais de syndic pour les documents nécessaires à la vente d’un appartement en copropriété.
Ces dépenses ne sont pas toutes obligatoires, mais elles peuvent faciliter la commercialisation du logement et rassurer les acheteurs potentiels.
Il est donc préférable de prévoir une enveloppe financière avant de publier son annonce immobilière.
2. Les éventuels frais liés au crédit immobilier du vendeur
Un propriétaire qui possède encore un crédit immobilier au moment de la vente doit également prendre en compte les éventuels frais liés au remboursement anticipé de son prêt.
Lorsque le logement est vendu avant la fin du crédit, le capital restant dû doit généralement être remboursé à la banque à partir du prix de vente.
Selon les conditions prévues dans le contrat de prêt, des indemnités de remboursement anticipé peuvent être appliquées. Leur montant dépend notamment des dispositions contractuelles et de la réglementation applicable.
Si le crédit immobilier est garanti par une hypothèque, des frais de mainlevée peuvent également être nécessaires pour supprimer l’inscription hypothécaire lorsque celle-ci ne disparaît pas automatiquement.
Ces dépenses doivent être anticipées afin de connaître le montant réellement disponible après le remboursement du crédit et les éventuels frais associés.
Il est donc conseillé de demander à sa banque un décompte précis du capital restant dû et des éventuelles indemnités avant de finaliser la vente.
3. L’éventuelle imposition sur la plus-value immobilière
Lorsqu’un propriétaire vend un bien immobilier à un prix supérieur à son prix d’acquisition, il peut réaliser une plus-value immobilière.
Cette plus-value peut être soumise à une imposition selon la nature du logement vendu et la situation du propriétaire.
La vente d’une résidence principale bénéficie en principe d’une exonération de l’impôt sur la plus-value, sous réserve que les conditions légales soient respectées.
En revanche, la vente d’une résidence secondaire ou d’un investissement locatif peut entraîner une imposition sur la plus-value réalisée, sauf si le propriétaire bénéficie d’un autre dispositif d’exonération.
Le calcul tient notamment compte du prix d’acquisition, du prix de vente, de certains frais et travaux pouvant être retenus ainsi que de la durée de détention du bien.
Des abattements liés à la durée de détention peuvent également s’appliquer.
Le notaire détermine généralement le montant de la plus-value imposable et effectue les formalités fiscales nécessaires lors de la vente.
Il est donc important de vérifier sa situation fiscale avant de fixer son prix de vente, notamment lorsque le logement n’est pas une résidence principale.
4. Les frais spécifiques lors de la vente d’un appartement en copropriété
La vente d’un appartement situé dans une copropriété peut entraîner certaines dépenses supplémentaires pour le propriétaire vendeur.
Il doit notamment réunir les documents nécessaires concernant l’immeuble, ses charges et son fonctionnement. Le syndic peut facturer certains documents, notamment l’état daté destiné à informer l’acquéreur de la situation financière du lot.
Le vendeur peut également avoir à régler certaines sommes dues à la copropriété au moment de la vente.
Il faut notamment tenir compte :
Des charges de copropriété restant dues.
Des éventuelles régularisations de charges.
Des frais facturés par le syndic pour les documents nécessaires à la vente.
Des appels de fonds et travaux selon les règles de répartition applicables.
Des éventuelles sommes restant dues au syndicat des copropriétaires.
Les travaux votés en assemblée générale et les appels de fonds à venir doivent également être examinés attentivement.
La répartition des dépenses entre le vendeur et l’acheteur dépend notamment de la date des appels de fonds et des accords éventuellement prévus dans les documents de vente.
Ces éléments doivent être vérifiés avec le syndic et le notaire afin d’éviter les désaccords au moment de la transaction.
5. Les frais de notaire et frais d’acquisition à prévoir pour l’acheteur
Pour l’acquéreur, les frais de notaire représentent généralement l’une des dépenses les plus importantes après le prix du logement.
Ces frais sont plus précisément appelés frais d’acquisition. Ils comprennent principalement les impôts et taxes reversés à l’État et aux collectivités, la rémunération du notaire ainsi que différents frais et débours nécessaires à la réalisation de la vente.
Le montant dépend notamment du prix d’achat, de la nature du logement et de sa localisation.
À titre indicatif, les frais d’acquisition représentent généralement :
Environ 7 à 10 % du prix d’achat pour un logement ancien.
Environ 2 à 3 % du prix d’achat pour un logement neuf.
Ces montants restent indicatifs et peuvent varier selon la situation et les règles fiscales applicables.
Il est donc important de les intégrer dès le début dans son budget immobilier afin de déterminer le montant total nécessaire pour acheter un logement.
L’acquéreur peut demander au notaire une estimation détaillée des frais avant de signer le compromis de vente.
6. Les frais bancaires et les dépenses liées au crédit immobilier
Lorsqu’un achat immobilier est financé par un crédit bancaire, plusieurs frais supplémentaires peuvent s’ajouter au montant emprunté.
Les banques peuvent notamment appliquer des frais de dossier pour étudier la demande de financement et mettre en place le prêt immobilier.
L’établissement prêteur peut également demander une garantie afin de se protéger en cas de défaillance de remboursement. Cette garantie peut prendre différentes formes, notamment une caution ou une hypothèque.
L’acheteur doit également prendre en compte le coût de l’assurance emprunteur, qui couvre certains risques selon les garanties souscrites et les conditions du contrat.
D’autres dépenses peuvent être prévues selon le financement choisi :
Les frais de dossier bancaire.
Les frais de garantie ou de caution.
Les frais liés à une hypothèque, si cette garantie est choisie.
Le coût de l’assurance emprunteur.
Les éventuels honoraires d’un courtier immobilier.
Ces frais varient selon les établissements bancaires, le montant emprunté, la durée du crédit et le profil de l’emprunteur.
Il est donc conseillé de comparer plusieurs propositions de financement et de ne pas se limiter uniquement au taux d’intérêt proposé par la banque.
7. La taxe foncière et les charges à prévoir après l’achat
Une fois propriétaire, l’acquéreur doit également anticiper les dépenses régulières liées à son nouveau logement.
La taxe foncière représente notamment une charge annuelle importante, dont le montant varie selon la commune, les caractéristiques du bien et les taux d’imposition applicables.
Lorsqu’un logement est vendu en cours d’année, le propriétaire au 1er janvier reste légalement redevable de la totalité de la taxe foncière auprès de l’administration fiscale.
Cependant, le vendeur et l’acheteur peuvent prévoir dans l’acte de vente une répartition au prorata de la date de la transaction. Il s’agit d’un accord entre les deux parties et non d’un changement du redevable auprès des impôts.
Pour un appartement en copropriété, l’acquéreur doit également anticiper les charges courantes de l’immeuble, les éventuels frais d’entretien et les travaux collectifs.
Il est donc conseillé de demander les derniers relevés de charges et de consulter les décisions des assemblées générales avant de finaliser son achat.
Ces dépenses doivent être intégrées au budget afin d’éviter de sous-estimer le coût réel de la propriété.
8. Les éventuels travaux de rénovation et d’amélioration du logement
Un logement acheté peut nécessiter certains travaux, même lorsqu’il semble être en bon état lors des visites.
Il est donc important de prévoir une enveloppe financière supplémentaire pour les éventuelles rénovations et améliorations à réaliser après l’acquisition.
Selon l’état du bien, les dépenses peuvent concerner :
La rénovation de la cuisine ou de la salle de bains.
La remise en état des peintures et des revêtements de sol.
Le remplacement des fenêtres et des menuiseries.
L’amélioration de l’isolation thermique.
Le remplacement du système de chauffage.
La rénovation de la toiture ou de certains éléments structurels.
La mise aux normes de certaines installations.
Le montant des travaux dépend naturellement de la superficie du logement, des matériaux utilisés et de l’importance des rénovations nécessaires.
Il est conseillé de demander plusieurs devis avant de s’engager, notamment lorsque des travaux importants sont à prévoir.
Cette précaution permet d’intégrer le coût des rénovations dans le budget global et d’éviter les mauvaises surprises après l’achat.
9. Les frais de déménagement et d’installation
Le déménagement représente également une dépense à anticiper lors d’un changement de logement.
Selon le volume des meubles, la distance à parcourir et les services choisis, le coût peut varier considérablement.
Certains propriétaires préfèrent organiser eux-mêmes leur déménagement en louant un véhicule utilitaire et en sollicitant l’aide de leurs proches. D’autres choisissent de faire appel à une entreprise spécialisée pour transporter leurs meubles et leurs affaires personnelles.
D’autres dépenses peuvent également s’ajouter lors de l’installation :
La location d’un véhicule ou d’un camion de déménagement.
Les cartons et les fournitures d’emballage.
Le recours à des déménageurs professionnels.
L’achat de meubles et d’équipements.
Les éventuels frais de garde-meubles.
Les ouvertures ou transferts des contrats d’électricité, de gaz, d’eau et d’accès Internet.
Même si ces dépenses ne sont pas directement liées à la signature de la vente, elles doivent être intégrées dans le budget d’un projet immobilier.
10. Vendre ou acheter entre particuliers pour limiter certains frais
L’un des avantages d’une transaction immobilière entre particuliers est la possibilité de réaliser des économies sur les commissions d’agence.
Lorsqu’un propriétaire vend directement son logement à un acheteur sans faire appel à une agence immobilière, il évite les honoraires d’intermédiation qui peuvent représenter plusieurs milliers d’euros selon le prix du bien.
Pour l’acheteur, cette absence de commission peut également permettre de négocier plus facilement le prix du logement ou de conserver une enveloppe financière supplémentaire pour les autres dépenses liées à son acquisition.
Il est toutefois important de rappeler que vendre ou acheter entre particuliers ne permet pas d’éviter les frais obligatoires liés à une transaction immobilière.
Les frais d’acquisition, les diagnostics immobiliers, les éventuels frais bancaires et les formalités notariales restent à prévoir selon la situation.
En revanche, les particuliers peuvent gérer directement la publication de l’annonce, les échanges avec les acheteurs, les visites et les négociations, tout en bénéficiant de l’accompagnement d’un notaire pour sécuriser juridiquement la transaction.
Comment bien préparer son budget avant une vente ou un achat immobilier ?
Avant de se lancer dans un projet immobilier, il est essentiel de prendre en compte l’ensemble des dépenses liées à la transaction.
Le vendeur doit notamment anticiper les diagnostics immobiliers, les éventuels frais liés à son crédit, les dépenses de préparation du logement et une éventuelle imposition sur la plus-value.
L’acquéreur doit quant à lui prévoir les frais d’acquisition, le financement bancaire, l’assurance emprunteur, les éventuels travaux, les charges courantes et les dépenses liées à son installation.
Une bonne préparation permet de déterminer le budget réellement nécessaire et d’éviter de rencontrer des difficultés financières après la signature de la vente.
Il est également conseillé de demander plusieurs devis et de comparer les offres bancaires afin de maîtriser au mieux les dépenses.
Enfin, vendre ou acheter entre particuliers peut permettre de limiter les frais d’intermédiation et de consacrer une plus grande partie de son budget à son projet immobilier.
Vous avez un projet immobilier ? Découvrez Maison Du Particulier !
Maison Du Particulier est une plateforme dédiée à l’immobilier entre particuliers. Achetez, vendez ou louez un bien immobilier sans passer par une agence. Publiez gratuitement votre annonce immobilière, consultez les biens disponibles partout en France et estimez la valeur de votre maison ou appartement.
Profitez d’une plateforme simple et accessible pour concrétiser votre projet immobilier en toute liberté.